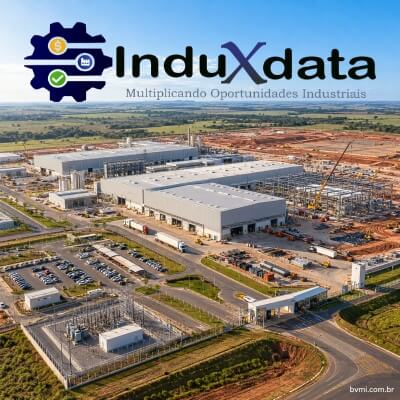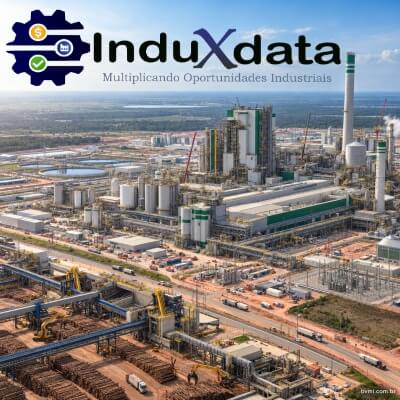
As obras de fábrica de celulose que concentram um dos maiores investimentos industriais atualmente em implantação no Brasil alcançaram aproximadamente 81% de avanço físico, seis pontos percentuais acima do cronograma de referência. O novo marco muda novamente a leitura comercial do empreendimento: a construção pesada perde gradualmente protagonismo para montagem, integração de sistemas, elétrica, instrumentação, automação, testes, preparação para comissionamento e futura entrada em operação.
Por Redação BVMI – 7 de outubro de 2026
RAIO-X DO CAPEX
| Indicador | Situação atual |
|---|---|
| Tipo de investimento | Greenfield industrial de grande porte |
| Setor | Celulose e base florestal |
| CAPEX | Mais de R$ 20 bilhões |
| Avanço físico | Aproximadamente 81% |
| Situação do cronograma | Cerca de 6 pontos percentuais à frente do previsto |
| Fase predominante | Implantação avançada, montagem eletromecânica e integração |
| Próxima etapa crítica | Testes, pré-comissionamento, comissionamento, energização e preparação operacional |
| Principais demandas industriais | Tubulações, elétrica, instrumentação, automação, integração, testes, assistência técnica, confiabilidade e sobressalentes |
| Pacotes comercialmente acessíveis | Demandas residuais, subcontratações, field services, complementações, testes, commissioning e preparação de OPEX, sempre sujeitos à validação |
| Procurement | Grandes pacotes e ilhas principais já amplamente contratados; compras passam a ser mais fragmentadas e especializadas |
| Janela comercial | RESTRITA — AGORA, com foco nas interfaces finais, integração, testes, commissioning e preparação da operação |
| Validação Field | Acompanhamento antecipado desde muito antes da atual fase de implantação |
| Participação de clientes InduXdata | Fornecedores clientes já foram reportados pelo BVMI como participantes de mais de 40% do CAPEX do empreendimento |
De 62% para 81%: o projeto mudou de fase em poucos meses
Industria Papel e Celulose: A nova atualização do empreendimento merece uma leitura que vai muito além da variação de um percentual. Em agosto, quando o BVMI publicou uma análise aprofundada sobre essa mesma implantação, o último grande indicador corporativo disponível no mercado aberto apontava avanço físico de aproximadamente 62% em 30 de abril de 2026, também acima da curva planejada. Naquele momento, porém, as validações realizadas pela equipe InduXdata Field já indicavam que a fotografia pública estava atrasada em relação à dinâmica real do canteiro.
Agora, o avanço divulgado está próximo de 81%, com aproximadamente seis pontos percentuais de antecipação frente ao cronograma de referência. A companhia mantém a perspectiva de partida industrial ao longo de 2027, seguida de uma curva de aprendizado e crescimento operacional até que a fábrica alcance seu regime esperado de produção. O estágio atual, portanto, coloca o investimento em outra categoria de risco, engenharia e contratação: o desafio começa a migrar de “construir a fábrica” para “transformar milhares de equipamentos, sistemas e interfaces em uma única unidade industrial operável”.
Essa diferença é determinante para fornecedores. Uma obra com pouco mais da metade do avanço físico ainda pode carregar volumes expressivos de estruturas, concretagem, grandes montagens e implantação de áreas. Aos 81%, embora ainda exista trabalho relevante pela frente, a natureza do gasto muda e a fragmentação das demandas aumenta. Passam a ganhar importância as interfaces entre equipamentos, tubulações, elétrica, automação, instrumentação, testes, calibração, documentação, assistência dos fabricantes, confiabilidade e preparação para a partida.
O número de 81%, portanto, não significa que 19% do CAPEX continue simplesmente “aberto ao mercado”. Percentual físico de obra não pode ser convertido diretamente em percentual de contratos disponíveis, porque grande parte dos materiais, equipamentos e serviços necessários aos meses seguintes já foi comprada, contratada ou está sob responsabilidade de fornecedores principais. Para a venda industrial, essa distinção entre saldo físico de implantação e saldo comercialmente disputável é uma das mais importantes desta fase.
Conteúdo da Notícia
O que existe tecnicamente por trás dos 81%
Os últimos marcos públicos da implantação mostram por que a interpretação técnica é mais relevante que o percentual isolado. Nas principais ilhas de processo, avançou a montagem de sistemas de prensagem, digestores e equipamentos ligados à preparação e processamento da fibra, enquanto estruturas importantes já passaram por testes de estanqueidade e hidrostáticos. Na área de secagem, pontes rolantes, torres auxiliares e estruturas vinculadas ao processo avançaram para estágios sucessivos de montagem e preparação.
Esse tipo de progresso significa que diversos sistemas deixam de existir apenas como equipamentos individualizados instalados sobre bases civis e precisam começar a funcionar como unidades integradas. É nesse ponto que surgem milhares de interfaces: um equipamento necessita alimentação elétrica, controle, instrumentos, linhas de processo, utilidades, intertravamentos de segurança, comunicação com sistemas supervisórios e condições específicas para teste. Mesmo quando o equipamento principal já foi comprado há muito tempo, seu funcionamento depende de uma rede extensa de disciplinas e fornecedores.
A linha de fibras de uma fábrica moderna, por exemplo, não começa a operar porque digestores e prensas foram posicionados mecanicamente. É necessário concluir piping, sistemas de lavagem, bombeamento, válvulas, acionamentos, instrumentação, cabeamento, controle, utilidades, segurança operacional e integração das lógicas. Na sequência entram inspeções, testes de malha, loop checks, flushing, testes funcionais, ajustes, calibração, verificação de intertravamentos e preparação para introdução de produto.
A mesma lógica se aplica a secagem, recuperação química, geração de energia, manuseio de madeira, tratamento de água, efluentes e inúmeras instalações auxiliares. Uma fábrica de celulose dessa escala é um conjunto de grandes plantas interdependentes, e não simplesmente uma linha produtiva. É exatamente por isso que a redução do volume de construção civil não representa o desaparecimento da atividade industrial no canteiro; representa uma mudança de especialidade e de perfil dos contratos.
Grandes pacotes já foram definidos — e isso precisa ser dito claramente
Para um fornecedor que acaba de descobrir o projeto, a primeira constatação deve ser objetiva: a janela comercial ampla dos grandes pacotes passou. As principais ilhas tecnológicas e boa parte dos grandes contratos de engenharia, equipamentos e implantação já possuem responsáveis definidos, e seria tecnicamente incorreto sugerir que uma obra com 81% de avanço ainda apresenta a mesma acessibilidade comercial de um greenfield em pré-FEED, FEED ou engenharia básica.
A documentação pública do investimento já mostrava, desde fases muito anteriores, que as ilhas centrais de processo seriam concentradas em um grande fornecedor tecnológico, dentro de uma estratégia de integração e garantia de performance. A fábrica foi concebida com duas linhas de fibras, múltiplas linhas de secagem, uma estrutura de recuperação química de enorme porte, geração própria de energia e elevado nível de automação. O empreendimento também foi projetado para gerar mais de 400 MW de eletricidade, utilizando aproximadamente metade dessa geração internamente e disponibilizando parte relevante do excedente ao sistema elétrico.
Consequentemente, vender para uma implantação desse porte aos 81% exige outra estratégia. O fornecedor precisa identificar quem controla hoje cada interface, quais serviços permanecem sob contratação direta, quais foram transferidos aos fornecedores principais, quais montadoras executam determinadas frentes e onde ainda podem existir subcontratações ou complementações. Perguntar genericamente “como vender para a fábrica” é insuficiente nesta etapa.
É justamente por isso que demanda industrial não pode ser confundida com oportunidade comercial aberta. O projeto certamente necessita de válvulas, cabos, instrumentos, sistemas de controle, materiais elétricos, serviços de montagem, testes e dezenas de outras especialidades, mas isso não significa que exista atualmente uma RFQ aberta para cada uma delas. Em muitos casos, a necessidade está incorporada a um contrato maior e a venda possível acontece na cadeia abaixo do proprietário do ativo.
Onde a venda ainda pode existir aos 81%
Apesar da maturidade do empreendimento, uma implantação dessa dimensão não se encerra comercialmente quando suas grandes encomendas são contratadas. À medida que sistemas são montados, aparecem interferências de campo, necessidades adicionais, adequações de engenharia, substituições, materiais complementares e serviços que não necessariamente eram identificáveis com precisão no momento da contratação original. O volume individual dessas demandas tende a ser menor, mas sua diversidade cresce significativamente.
É nessa etapa que empresas de elétrica e instrumentação, automação, engenharia de campo, montagem especializada, inspeção, ensaios, tratamento de superfícies, isolamento, limpeza técnica, flushing, calibração, alinhamento e assistência técnica podem encontrar demandas residuais. Também entram em cena serviços vinculados a testes de sistemas, preparação de documentação, punch lists, ajustes de campo, verificação de qualidade, atualização de as built e suporte à entrega das unidades para commissioning. A matéria publicada pelo BVMI em agosto já destacava esse deslocamento da construção para montagem eletromecânica, integração e preparação das fases posteriores.
O estágio de 81% reforça essa leitura e comprime o tempo disponível. Empresas que atuam em testes, comissionamento, assistência técnica ou operação assistida não deveriam interpretar o start-up previsto para 2027 como uma data distante para iniciar prospecção. O planejamento de commissioning começa muito antes da primeira partida, porque exige elaboração de procedimentos, divisão de sistemas e subsistemas, definição de prioridades, punch listing, disponibilização de utilities, energização, documentação técnica e organização das equipes que receberão os ativos.
Por isso, a classificação comercial do BVMI para esta atualização é RESTRITA — AGORA. Não é mais uma janela alta, como seria durante engenharia conceitual ou definição inicial de fornecedores, nem média, como na fase de RFIs, RFQs e vendor lists abertas para pacotes relevantes. Ainda existe mercado, mas ele está mais fragmentado, condicionado à estrutura contratual já formada e dependente de identificação muito precisa dos responsáveis por cada frente.
Elétrica, automação e instrumentação ganham peso relativo
Quando um empreendimento industrial passa da montagem estrutural para integração, elétrica e automação tornam-se cada vez mais visíveis na curva de execução. Motores precisam ser energizados, instrumentos instalados e calibrados, painéis conectados, CCMs testados, malhas verificadas e redes industriais integradas. O trabalho também envolve intertravamentos, permissivos, segurança funcional, lógica de processo e comunicação entre equipamentos fornecidos por diferentes fabricantes.
Em uma planta concebida desde a origem para elevado grau de digitalização e controle de processo, essa camada possui importância ainda maior. A configuração pública do projeto prevê sistemas de Indústria 4.0, controles avançados e simuladores utilizados também na preparação de operadores. Isso significa que a integração não termina no hardware: é necessário garantir que informação de campo, sistemas de controle e operação estejam corretamente conectados antes da partida.
Essa fase também costuma expor problemas que dificilmente aparecem integralmente em modelos de engenharia. Interferências, comprimento adicional de cabeamento, alteração de rota, mudanças em instrumentos, necessidade de suportação complementar e revisões de campo fazem parte da realidade de megaprojetos. A capacidade de resposta rápida do fornecedor passa, portanto, a ser comercialmente tão importante quanto a capacidade de fornecer grandes volumes.
Para integradores e empresas especializadas, a oportunidade precisa ser analisada no nível dos pacotes já contratados. Em algumas disciplinas, o contratante relevante pode ser o proprietário; em outras, o integrador principal, a montadora, o fornecedor do equipamento ou uma empresa responsável por determinado sistema. Conhecer essa arquitetura contratual é o que separa uma abordagem comercial efetiva de uma prospecção baseada apenas no nome do grande empreendimento.
Comissionamento não começa quando a construção termina
Existe uma percepção frequente de que o commissioning começa após a conclusão da obra. Em projetos industriais complexos, essa divisão raramente é tão simples, porque construção, completação mecânica, pré-comissionamento e commissioning se sobrepõem progressivamente por sistemas. Uma área pode estar em testes enquanto outra ainda recebe montagem mecânica, e determinadas utilities precisam estar disponíveis antecipadamente para permitir que dezenas de outras áreas sejam verificadas.
Essa transição cria demanda para limpeza de sistemas, flushing, sopro, testes hidrostáticos ou pneumáticos conforme a aplicação, calibração, testes elétricos, análise de vibração, inspeções, termografia, verificação de instrumentos e energização controlada. Também aumenta a necessidade de técnicos dos fabricantes, engenheiros de processo, especialistas em automação, manutenção e confiabilidade. O objetivo é transferir cada sistema da equipe de implantação para a organização que executará a operação com o menor nível possível de pendências.
É nessa fase que os punch lists passam a ter forte impacto sobre cronograma. Uma pendência aparentemente pequena em instrumento, válvula, cabo ou lógica pode bloquear o teste de um subsistema inteiro e, por consequência, impedir a liberação de uma sequência maior. Em projetos multibilionários, portanto, a capacidade de resolver rapidamente pequenas pendências possui valor econômico desproporcional ao preço unitário do componente envolvido.
Para fornecedores, isso altera novamente a abordagem comercial. A pergunta deixa de ser somente “qual equipamento ainda falta comprar?” e passa a incluir “qual sistema ainda precisa ser liberado?”, “qual interface permanece crítica?” e “quem responde tecnicamente pela entrega dessa área?”. É justamente nessa granularidade que ainda podem aparecer negócios mesmo quando a maior parte do CAPEX já está contratada.
Dos testes ao OPEX: a próxima curva comercial começa antes do start-up
Outro equívoco comum é imaginar que o encerramento do CAPEX representa o fim da conta. Quando um greenfield dessa dimensão entra em operação, nasce simultaneamente uma nova planta industrial que passará a demandar manutenção, sobressalentes, serviços técnicos, confiabilidade, inspeção, consumíveis, reparos, contratos de longo prazo e atualização contínua de ativos. A mudança de CAPEX para OPEX não acontece de forma instantânea, mas a preparação para ela começa durante a implantação.
Peças críticas precisam ser identificadas e estocadas antes da partida, contratos de assistência podem ser estruturados antecipadamente e planos de manutenção precisam estar disponíveis para os equipamentos que estão sendo entregues. Também surgem necessidades de treinamento, documentação, procedimentos, gestão de ativos e suporte especializado para a curva de aprendizagem. A própria atualização divulgada nesta semana indica que a operação plena é esperada apenas após o período de ramp-up posterior ao início da produção, reforçando a existência dessa transição operacional.
Para fabricantes que já possuem equipamentos instalados, essa etapa pode valer comercialmente tanto quanto a venda original ao longo do ciclo de vida do ativo. Para fornecedores que ficaram fora do grande CAPEX, a fase operacional também pode representar uma segunda oportunidade de entrada na conta, especialmente onde desempenho, disponibilidade e confiabilidade passam a determinar novas compras. O relacionamento criado durante commissioning e start-up tende a ter valor elevado nesse processo.
Assim, acompanhar o projeto aos 81% ainda faz sentido, desde que a estratégia comercial seja compatível com a maturidade da implantação. Prospectar como se o projeto estivesse em engenharia inicial provavelmente consumirá tempo sem retorno. Prospectar interfaces finais, commissioning e preparação do OPEX, entretanto, pode ser coerente para determinadas especialidades.
Mais de 40% do CAPEX já envolve fornecedores clientes InduXdata
Há uma particularidade que torna este empreendimento especialmente relevante para a análise de Inteligência de Vendas Industriais. Em abril de 2025, o BVMI publicou que fornecedores clientes ativos InduXdata já atendiam mais de 40% do CAPEX do projeto, resultado de uma conta acompanhada comercialmente desde anos anteriores à atual fase de implantação. Esse percentual não deve ser confundido com valor vendido diretamente pelo InduXdata ou com contratos necessariamente originados pela metodologia; ele representa a participação de empresas clientes no investimento.
A distinção é importante porque permite observar a diferença entre duas fotografias comerciais. Hoje, com 81% da obra executada, um novo fornecedor entra em um ambiente no qual grandes decisões já foram tomadas, fornecedores principais já foram incorporados e parte substancial da engenharia e do procurement está encerrada. Os clientes que começaram a trabalhar a oportunidade quando o projeto ainda atravessava estudos e estruturação tiveram a possibilidade de acompanhar a formação dessa cadeia desde muito antes.
Isso não garante contrato, mas muda radicalmente a condição competitiva. Uma empresa que conhece o investimento antes das RFQs possui tempo para estudar tecnicamente a aplicação, identificar influenciadores, desenvolver relacionamento, qualificar-se em vendor lists, avaliar capacidade de execução, estruturar parceiros e acompanhar o amadurecimento do budget. Quando a consulta formal chega, essa companhia pode estar discutindo a solução há meses ou anos, enquanto concorrentes começam naquele momento a tentar descobrir quem compra.
O projeto também demonstra por que a função do decisor muda ao longo do CAPEX. Na etapa inicial, Direção e Finanças ajudam a compreender prioridade estratégica, funding e probabilidade de execução; Engenharia e Projetos indicam maturidade técnica, escopo e arquitetura; Supply e Procurement mostram como os pacotes serão contratados; implantação e montadoras revelam a realidade de campo; Operações passam progressivamente a ganhar protagonismo conforme a fábrica se aproxima de start-up. Trabalhar apenas um contato ignora essa transformação da governança do investimento.
Da Direção ao campo: por que a validação precisa acompanhar o projeto
O acompanhamento realizado pela equipe InduXdata Field ao longo do ciclo mostra justamente essa mudança de interlocução. Antes da construção pesada, a apuração envolveu confirmação do avanço da oportunidade, planejamento, engenharia e estrutura de implantação; com o amadurecimento do projeto, a atenção migrou para infraestrutura, empresas selecionadas e desenvolvimento das diferentes disciplinas. Mais recentemente, o foco passou progressivamente para montagem, elétrica, instrumentação, automação, commissioning e preparação operacional.
Esse movimento explica por que uma informação industrial envelhece rapidamente. Saber quem coordenava uma frente dois anos atrás pode ter pouco valor quando a responsabilidade migrou para outro departamento ou para uma empresa contratada. Saber que determinada tecnologia será utilizada também não resolve a prospecção se o pacote já está sob responsabilidade de um fornecedor principal que possui sua própria cadeia de compras.
A Inteligência de Vendas Industriais precisa, portanto, acompanhar o dinheiro e também a transferência de responsabilidade técnica. É possível que o proprietário tenha definido o budget, uma engenharia tenha especificado o sistema, um fornecedor tecnológico tenha recebido o pacote e uma montadora esteja executando a instalação. Em determinado momento, a compra de um componente complementar pode estar vários níveis abaixo do investidor original.
Essa é também a lógica por trás do modelo desenvolvido pela CityCorp para prospecção e vendas industriais, que combina tecnologia, networking acumulado por profissionais com décadas de atuação no mercado industrial, inteligência, acompanhamento do MANAGER e validação Field. Dentro desse ecossistema, o modelo já foi comparado a uma “Ferrari” da prospecção industrial não pela quantidade bruta de registros, mas pela tentativa de chegar ao nível de profundidade necessário para identificar fase, estrutura decisória, momento e caminho real de uma venda.
Mercado de celulose continua investindo mesmo em um 2026 mais desafiador
O avanço do megaprojeto ocorre em um cenário interessante para o setor brasileiro de árvores cultivadas. O Brasil encerrou 2025 com recordes de produção e exportação de celulose: foram 29,4 milhões de toneladas produzidas, crescimento de 6,9%, e 20,7 milhões de toneladas exportadas, alta de 11,6% sobre 2024. Os números ajudam a explicar por que o país continua atraindo alguns dos maiores greenfields globais da indústria de fibra.
Em 2026, entretanto, o ambiente ficou mais desafiador. No primeiro semestre, a produção de celulose somou aproximadamente 13,9 milhões de toneladas e permaneceu praticamente estável, enquanto as exportações caíram 10,5%, para cerca de 9,4 milhões de toneladas. Considerando todo o setor de árvores cultivadas, as vendas externas chegaram a US$ 7,5 bilhões entre janeiro e junho, uma retração de 5,9% diante de condições internacionais mais adversas.
Os indicadores mensais da indústria também mostram volatilidade. Em agosto, a fabricação de celulose, papel e produtos de papel recuou 0,6% na comparação mensal com ajuste sazonal, segundo o IBGE. Esse comportamento de curto prazo, porém, não elimina a característica estrutural que mantém o Brasil competitivo na celulose de fibra curta: produtividade florestal, escala, disponibilidade de áreas cultivadas, logística em expansão e capacidade de construir unidades cada vez maiores.
Esse contraste é importante para fornecedores. Grandes investimentos industriais não são simplesmente uma consequência automática de preços elevados ou de crescimento linear da demanda no trimestre. São decisões tomadas para horizontes longos, e o desenvolvimento de uma fábrica pode atravessar diferentes ciclos de preços antes de chegar à operação.
O caso mostra por que chegar antes da RFQ muda a venda industrial
A diferença entre trabalhar um greenfield nos estudos e descobrir a mesma planta aos 81% é brutal. Na primeira situação, um fornecedor pode tentar influenciar especificação, apresentar tecnologia, entender orçamento, preparar homologação e construir relacionamento com os profissionais que formarão a estrutura de contratação. Na segunda, precisa procurar lacunas remanescentes dentro de uma arquitetura técnica e comercial amplamente consolidada.
Nenhuma das duas situações significa ausência de venda. Significa apenas que o tipo de venda é diferente, assim como o tamanho do mercado acessível e o profissional que deve ser abordado. Para uma empresa de commissioning, 81% pode ser um momento relevante; para um fabricante interessado em fornecer uma grande ilha de processo já contratada anos antes, é tarde demais.
Essa é uma das razões pelas quais grandes volumes de dados, isoladamente, não solucionam prospecção industrial. O mercado brasileiro possui milhares de ampliações, greenfields, modernizações, projetos energéticos e retrofits simultaneamente, mas nenhum time comercial consegue trabalhar todos eles com profundidade. O desafio é identificar quais investimentos possuem aderência ao portfólio e, principalmente, quais ainda estão em um estágio em que a empresa consegue influenciar ou participar da contratação.
Em 2026, o ambiente InduXdata reúne mais de 22 mil projetos ativos e validados, enquanto a equipe Field trabalha sobre um universo superior a R$ 2 trilhões em investimentos industriais em diferentes estágios. O objetivo comercial não é fazer uma empresa abordar 22 mil contas, mas permitir que selecione aquelas poucas dezenas nas quais produto, momento, geografia, budget e estrutura decisória formam uma oportunidade real.
Clientes InduXdata acumulam R$ 14,6 bilhões em vendas em 2026
Esse acompanhamento ocorre em um ano de forte atividade comercial entre empresas que utilizam a estrutura InduXdata. Levantamento gerencial atualizado até 23 de setembro aponta que clientes ativos acumulavam R$ 14,6 bilhões em vendas industriais reportadas em 2026, distribuídas entre engenharia, construção, equipamentos, montagem, automação e serviços especializados. O valor corresponde a contratos e negócios comunicados pelos próprios clientes e não deve ser confundido com faturamento contábil reconhecido ou atribuído integralmente à metodologia.
O indicador também precisa permanecer separado dos mais de 40% do CAPEX deste grande projeto de celulose já atendidos por fornecedores clientes. Uma métrica mostra participação de empresas da base em um investimento específico; a outra consolida vendas reportadas por clientes em diversos projetos ao longo de 2026. Misturá-las produziria uma leitura comercial incorreta.
O que os dois indicadores demonstram, quando observados em conjunto, é a escala econômica da venda B2B industrial. Um único greenfield pode sustentar anos de trabalho para fabricantes de equipamentos, engenharias, construtoras, montadoras, integradores e prestadores especializados. O momento em que uma empresa entra nessa cadeia pode determinar se ela disputará um grande pacote, uma contratação intermediária, uma demanda residual ou somente o mercado de manutenção depois da partida.
Aos 81%, o projeto deixa uma mensagem clara para fornecedores
O novo marco das obras de fábrica de celulose confirma que a implantação avança com velocidade e entra em uma etapa decisiva. Aos 81%, os grandes equipamentos e estruturas precisam progressivamente se transformar em sistemas testados, energizados, automatizados e prontos para entregar desempenho industrial. Ainda existe uma cadeia relevante de fornecimento, mas ela está muito diferente daquela existente quando o empreendimento se encontrava em engenharia ou no início da construção.
Para quem já participa do projeto, os próximos meses tendem a concentrar interfaces, entregas, testes, correções, documentação e preparação operacional. Para quem está fora, a estratégia precisa ser seletiva: identificar oportunidades residuais, fornecedores principais que ainda subcontratam, serviços de campo, commissioning, assistência técnica e o mercado de OPEX que começa a se formar. Entrar genericamente na conta imaginando que grandes pacotes continuam disponíveis pode gerar muito esforço e baixa conversão.
A principal leitura comercial talvez esteja justamente na comparação temporal. O mercado aberto conhece agora uma obra com 81% de avanço, enquanto fornecedores que acompanham o investimento desde suas fases preliminares tiveram anos para compreender engenharia, responsáveis, empresas contratadas, cronograma e necessidades sucessivas. Em CAPEX industrial, informação ganha valor quando chega antes de a compra se tornar evidente.
É por isso que grandes oportunidades industriais raramente começam na RFQ. Quando uma cotação formal aparece, parte substancial da vantagem competitiva já pode ter sido construída por quem conheceu o investimento em feasibility, engenharia, definição de fornecedores ou formação dos primeiros pacotes. A fábrica que hoje impressiona pelo avanço físico também oferece, portanto, uma aula prática sobre o fator mais escasso da prospecção industrial: tempo comercial antes da concorrência.
Fonte: Equipe BVMI – InduXdata Field/BR – Esta notícia foi desenvolvida pela equipe do BVMI, uma referência confiável em notícias sobre investimentos industriais desde 1997. Com a consultoria especializada do InduXdata, a mais avançada plataforma de inteligência para prospecção e vendas no setor industrial, oferecemos informações estratégicas para o mercado industrial no Brasil e globalmente.
Dica de OURO
Em 2026 prepare sua EQUIPE COMERCIAL. Contrate o In Company: MasterClass Vendas Industriais. Leve para sua empresa no formato In Company Licio Melo, maior especialista em vendas industriais do País. Contrate para sua equipe um presencial exclusivo já aplicado In Company em dezenas de multinacionais na América Latina. Desenvolva seu planejamento comercial estratégico utilizando Inteligência Preditiva Comercial (IPC), acesse mais informações.
Dica de LEITURA
Compre para sua equipe A BÍBLIA DE VENDAS INDUSTRIAIS. Aprenda a vender com quem vende todos os dias no mercado industrial há mais de 40 anos. Livro obrigatório para quem deseja entender como funciona de verdade o mercado industrial brasileiro, e obter resultados reais com crescimento em qualquer setor industrial. Compre agora seu exemplar, aproveite o FRETE GRÁTIS para todo o País.